

 120 / 364

4.1 Comptes consolidés et Annexes aux comptes consolidés
Note 10. Financements et sécurité financière, dette nette et coût de l’endettement net
DANONE
DOCUMENT DE RÉFÉRENCE 2015
120
Dans le cadre de la gestion de son endettement, Danone est régu-
lièrement amené à lever de nouveaux financements pour renouveler
sa dette existante.
Dans les pays dans lesquels le financement centralisé n’est pas
accessible lorsque les financements à moyen terme sont indispo-
nibles, et/ou dans le cas de certains financements existants dans une
société avant sa prise de contrôle par Danone, Danone est exposé
à un risque de liquidité sur des montants limités dans ces pays.
Plus généralement, Danone pourrait, dans un contexte de crise
financière systémique, ne pas être en mesure d’accéder aux finan-
cements ou refinancements nécessaires sur les marchés du crédit
ou des capitaux, ou d’y accéder à des conditions satisfaisantes, ce
qui serait susceptible d’avoir un impact négatif sur sa situation
financière.
Par ailleurs, la capacité de Danone à accéder aux financements et
le montant de ses charges financières peuvent dépendre, en partie,
de la notation de son risque de crédit par les agences de notation
financière. Les notations des dettes à court terme et à long terme
de la Société et leur éventuelle dégradation pourraient entraîner
une augmentation des coûts de financement et affecter son accès
aux financements.
Enfin, la plupart des contrats de financement conclus par la Société
(lignes de crédit bancaires et emprunts obligataires) contiennent
un mécanisme de changement de contrôle, qui offre aux créanciers
un droit de remboursement anticipé dans le cas d’un changement
de contrôle de la Société s’il est accompagné d’une dégradation
de sa notation sous “
investment grade”
par les agences de notation
financière.
Suivi et gestion du risque
En application de sa politique de refinancement, Danone réduit son
exposition en (i) centralisant ses sources de financement, (ii) faisant
appel à des sources de financement diversifiées, (iii) gérant une
part significative de ses financements à moyen terme, (iv) mainte-
nant des sources de financement disponibles à tout moment, et (v)
n’étant soumis à aucun engagement relatif au maintien de ratios
financiers (covenant).
Dans les pays dans lesquels le financement centralisé n’est pas
accessible, lorsque les financements à moyen terme sont indis-
ponibles, et/ou dans le cas de certains financements existants
dans une société avant sa prise de contrôle par Danone, certaines
sociétés du Groupe peuvent être amenées à porter des financements
locaux pour les besoins de leur activité opérationnelle ; ces finan-
cements représentent des montants limités individuellement et en
cumul pour Danone, compte tenu du niveau des flux d’exploitation
généralement suffisants pour autofinancer leurs opérations et leur
croissance organique.
Utilisation de ses sources de financement
La politique du Groupe consiste à maintenir disponible ses sources
de financement et les gérer au niveau de la Société. Le Groupe peut
être amené à utiliser (i) notamment son programme de billets de
trésorerie et son crédit syndiqué pour gérer son cycle de trésorerie,
en particulier lors du versement du dividende aux actionnaires de
Danone, et (ii) alternativement ses programmes de billets de tré-
sorerie et EMTN ou son crédit syndiqué pour optimiser son coût
de financement, tout en assurant sa sécurité financière, si bien
que la maturité et la devise de ses financements effectivement
levés peuvent varier sans modifier le niveau d’endettement net ni
la sécurité financière du Groupe.
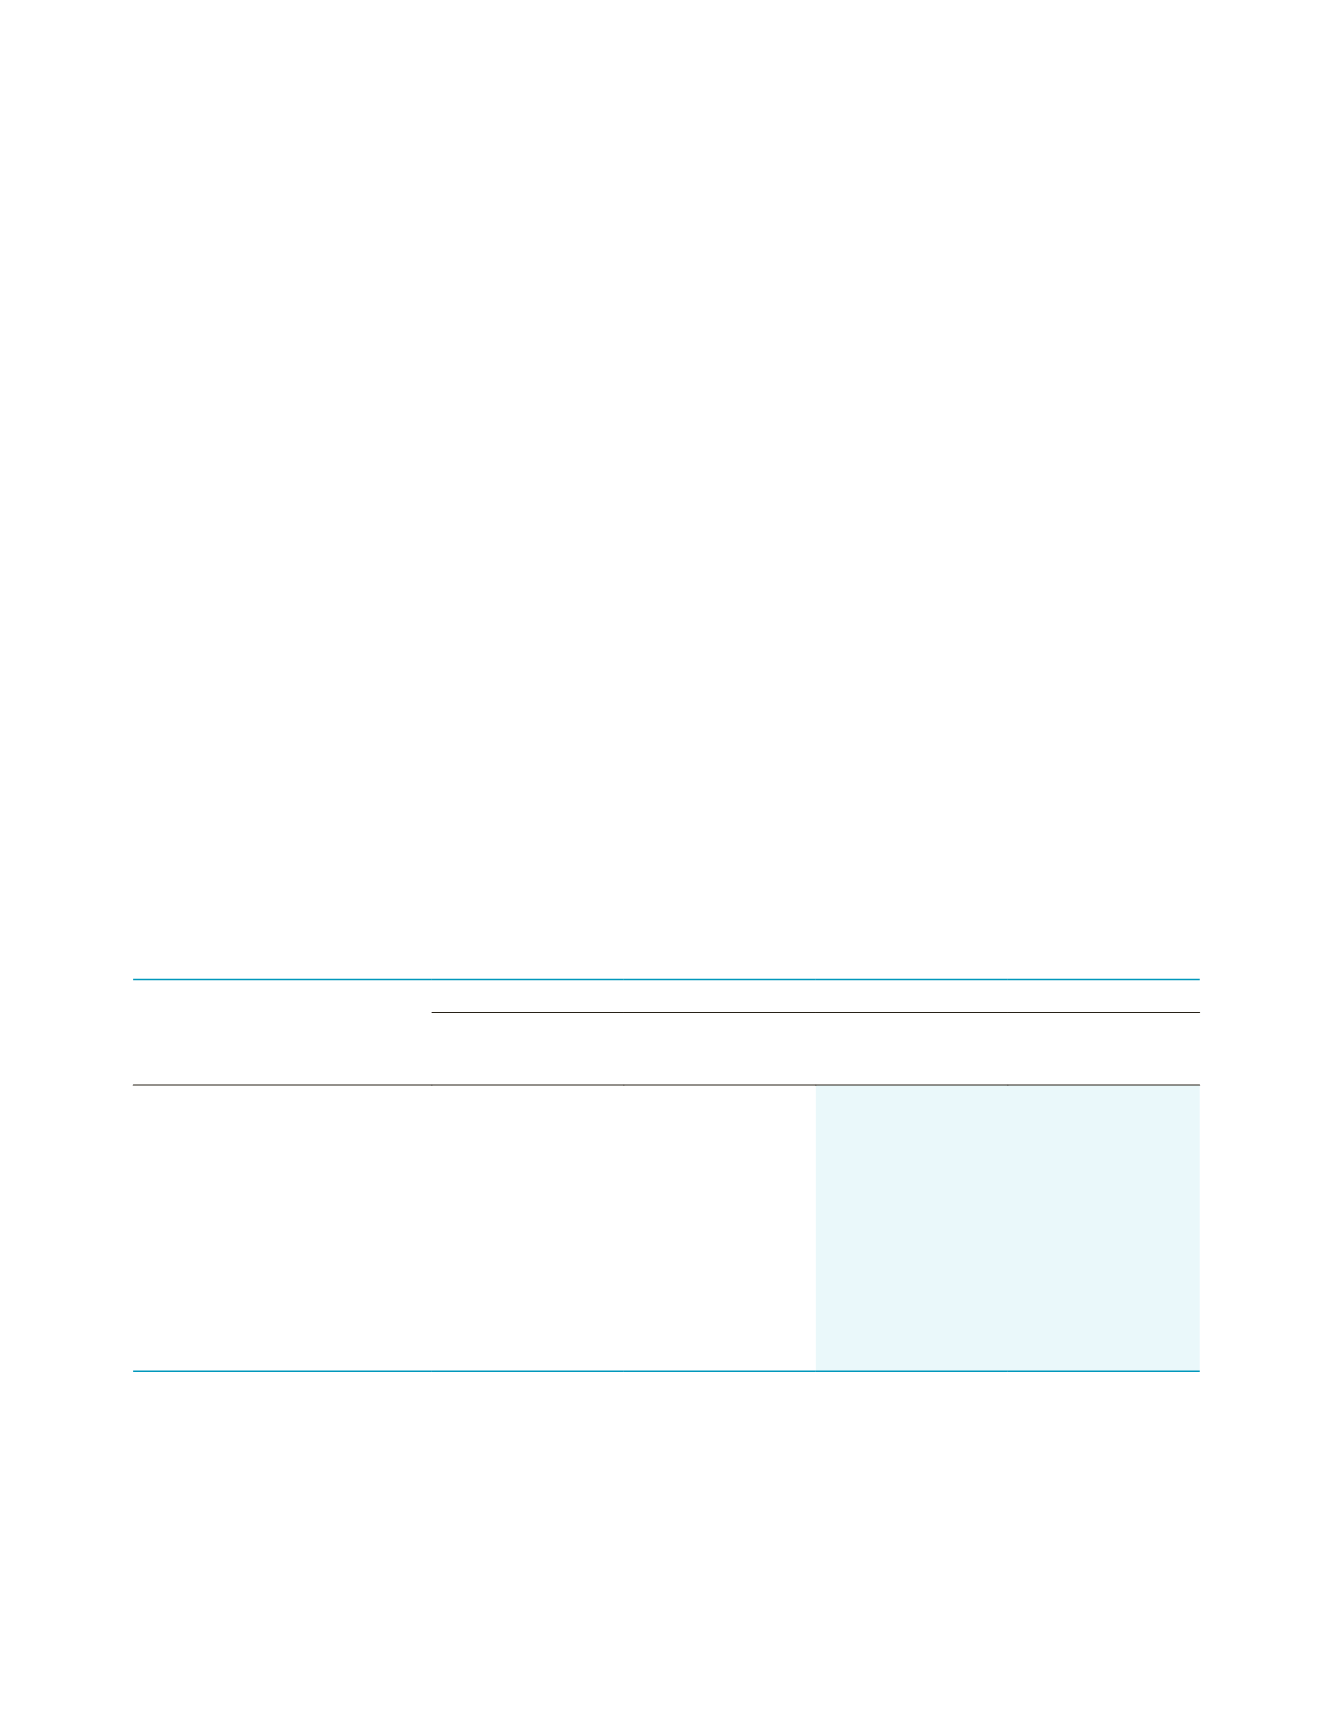
Note 10.3. Situation des financements et de la sécurité financière du Groupe gérés au niveau
de la Société, et variation de la période
Structure des principaux financements du Groupe et de sa sécurité financière
Au 31 décembre
2014
2015
(en millions d’euros sauf
emprunts aux États-Unis
en millions de dollars US)
Montant
en principal
Montant
utilisé
(f)
Montant
en principal
Montant
utilisé
(f)
Financement bancaire
(a)
Crédit syndiqué
(b)
2 000
–
2 000
–
Lignes de crédit confirmées
(c)
3 400
–
3 400
–
Financement sur les marchés
des capitaux
(a)
Financement obligataire EMTN
(d) (e)
9 000
6 691
9 000
8 262
Emprunt obligataire émis
aux États-Unis
(d)
NA
850
NA
850
Billets de trésorerie
3 000
1 068
3 000
974
(a) La structure de financement du Groupe et sa sécurité financière sont gérées au niveau de la Société.
(b) Crédit syndiqué de type revolving d’échéance Décembre 2019.
(c) Portefeuille de lignes bancaires de sécurité conclues auprès d’établissements de crédit de premier rang, avec des échéances comprises entre 2015 et 2018.
(d) Les emprunts obligataires émis par la Société font l’objet d’une publication sur le site internet du Groupe.
(e) Euro Medium Term Notes.
(f) Montant libellé en euros sauf emprunt obligataire émis aux États-Unis libellé en dollars US.