


 161 / 216

161
MERSEN | DOCUMENT DE RÉFÉRENCE 2014
6
COMPTES CONSOLIDÉS
Annexe
Note n° 16
Justes valeurs des instruments financiers
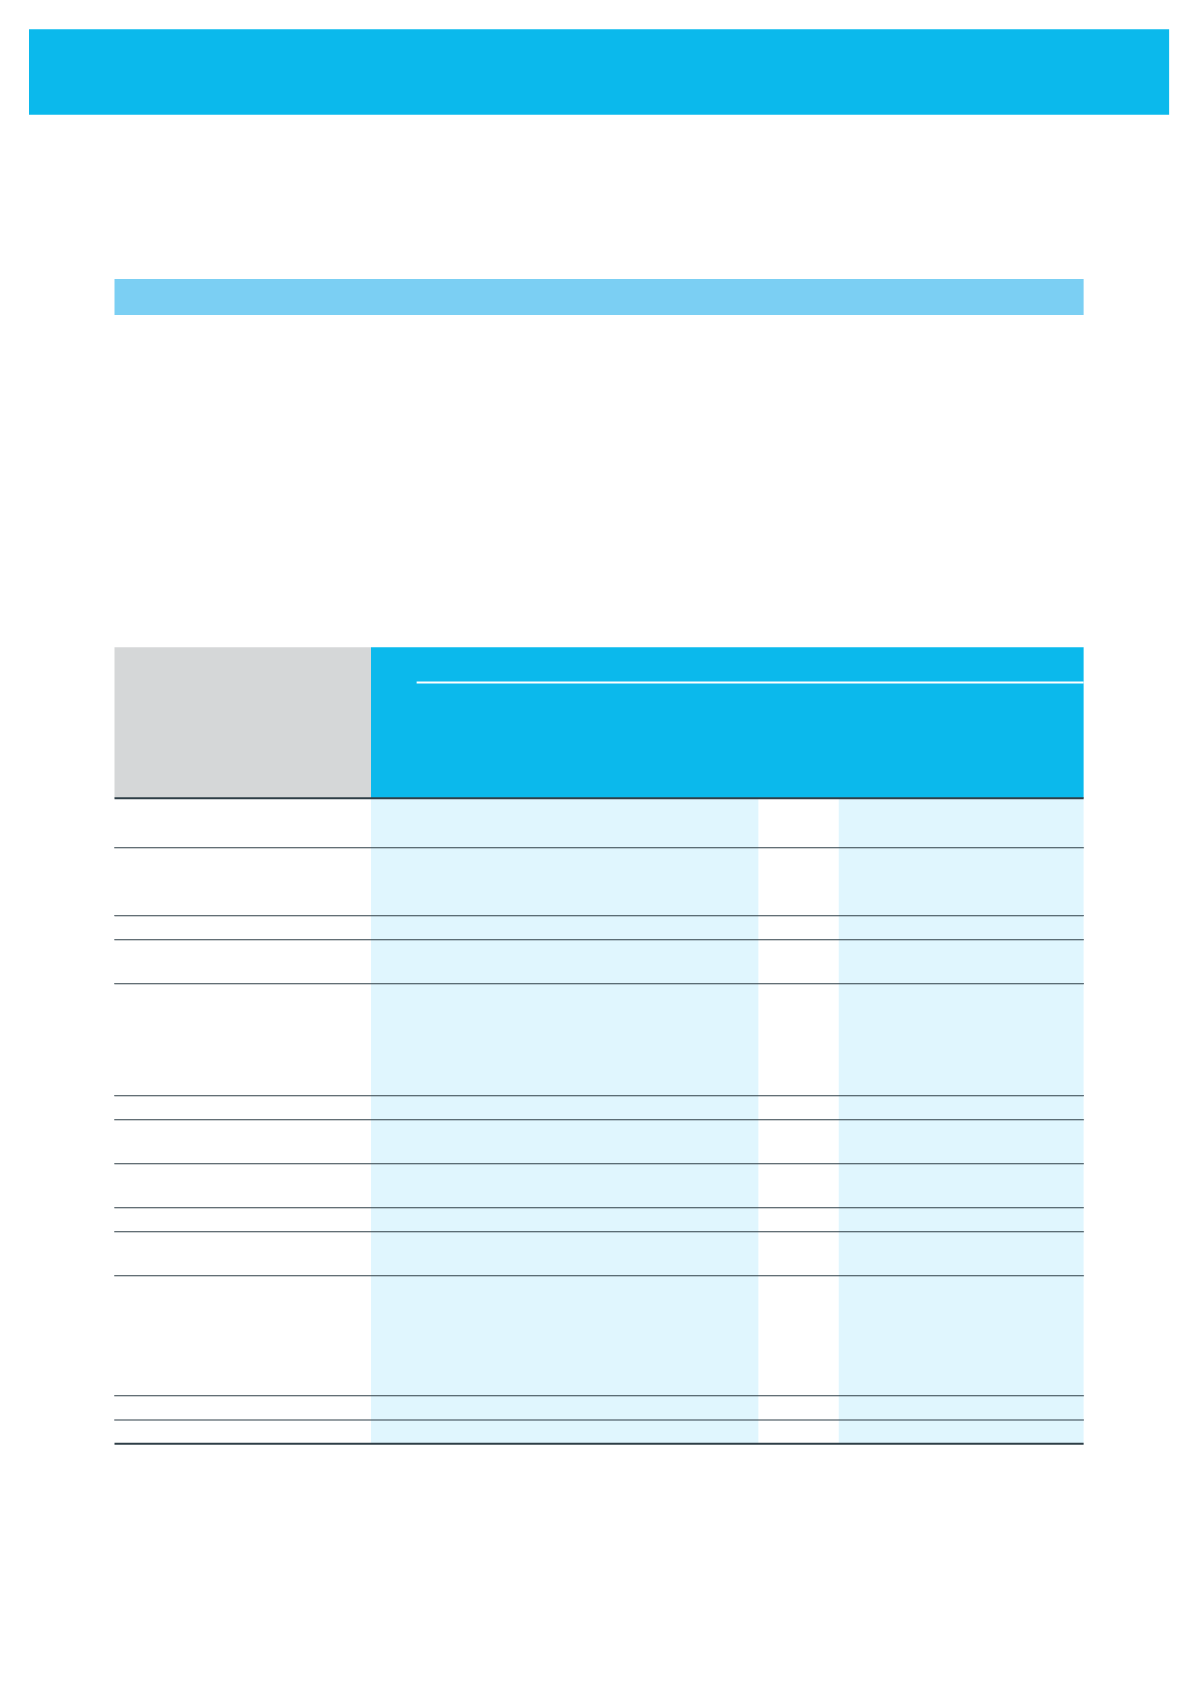
Hiérarchie de la juste valeur
Le tableau ci-dessous analyse les actifs et passifs financiers
évalués à la juste valeur sur une base récurrente. Les différents
niveaux sont définis ainsi :
■
Niveau 1 : il existe des cours (non ajustés) sur des marchés
actifs, pour des actifs ou des passifs identiques, auxquels
l’entité peut avoir accès à la date d’évaluation.
■
Niveau 2 : juste valeur évaluée à l’aide de données (« inputs »),
autres que les prix cotés inclus dans le niveau 1, qui sont
observables pour l’actif ou le passif, soit directement, soit
indirectement. Le Groupe détermine la juste valeur de niveau 2
pour les instruments de dette en utilisant la technique
d’actualisation des flux de trésorerie, basée sur les flux de
trésorerie contractuels et un taux d’actualisation de marché. La
juste valeur de niveau 2 pour les instruments financiers dérivés
de gré à gré repose sur les cotations des courtiers. Le Groupe
s’assure que ces cotations sont raisonnables en actualisant les
flux de trésoreries futurs estimés, en utilisant les taux d’intérêt
du marché qui seraient appliqués à des instruments similaires
à la date de l’évaluation.
■
Niveau 3 : données non observables concernant l’actif ou le
passif. La juste valeur est déterminée en appliquant la méthode
des flux de trésorerie actualisés.
Au 31 décembre 2014
Valeur comptable
Juste valeur
Rubriques au bilan
et classes d'instruments
Note
Actifs /
passifs
désignés
à la juste
valeur
Actifs
détenus
jusqu'à
l'échéance
Actifs
disponibles
à la vente
Prêts et
créances
Passif
au coût
amorti
Total de la
valeur nette
comptable
au bilan de
la classe Niveau 1 Niveau 2 Niveau 3 TOTAL
Actifs financiers évalués
à la juste valeur
Titres de participation non côtés
9
2,5
2,5
2,5 2,5
Dérivés actifs courants
et non courants
3
0,8
0,8
0,8
0,8
0,8
0,0
2,5 0,0 0,0
3,3 0,0 0,8 2,5 3,3
Actifs financiers non évalués
à la juste valeur
Actifs financiers courants
et non courants
15
16,1
16,1
Créances clients
11
115,9
115,9
Trésorerie et équivalents
de trésorerie
15
37,6
37,6
0,0
0,0
0,0 169,6 0,0 169,6
Passifs financiers évalués
à la juste valeur
Dérivés passifs courants
et non courants
3 (2,2)
(2,2)
(2,2)
(2,2)
(2,2)
0,0
0,0 0,0 0,0
(2,2)
0,0 (2,2)
0,0 (2,2)
Passifs financiers non évalués
à la juste valeur
Emprunts bancaires
15
(228,9)
(228,9)
(229,3)
Comptes courants financiers
15
(0,4)
(0,4)
Concours bancaires courants
15
(29,9)
(29,9)
Passifs financiers courants
15
(6,5)
(6,5)
Dettes fournisseurs
(60,6)
(60,6)
0,0
0,0
0,0 0,0 (326,3)
(326,3)
Valeur comptable par classes
(1,4)
0,0
2,5 169,6 (326,3)
(155,6)