

 196 / 302

Comptes consolidés au 31 décembre 2015
Notes annexes
Hypothèses actuarielles et analyse de sensibilité
10.1.6
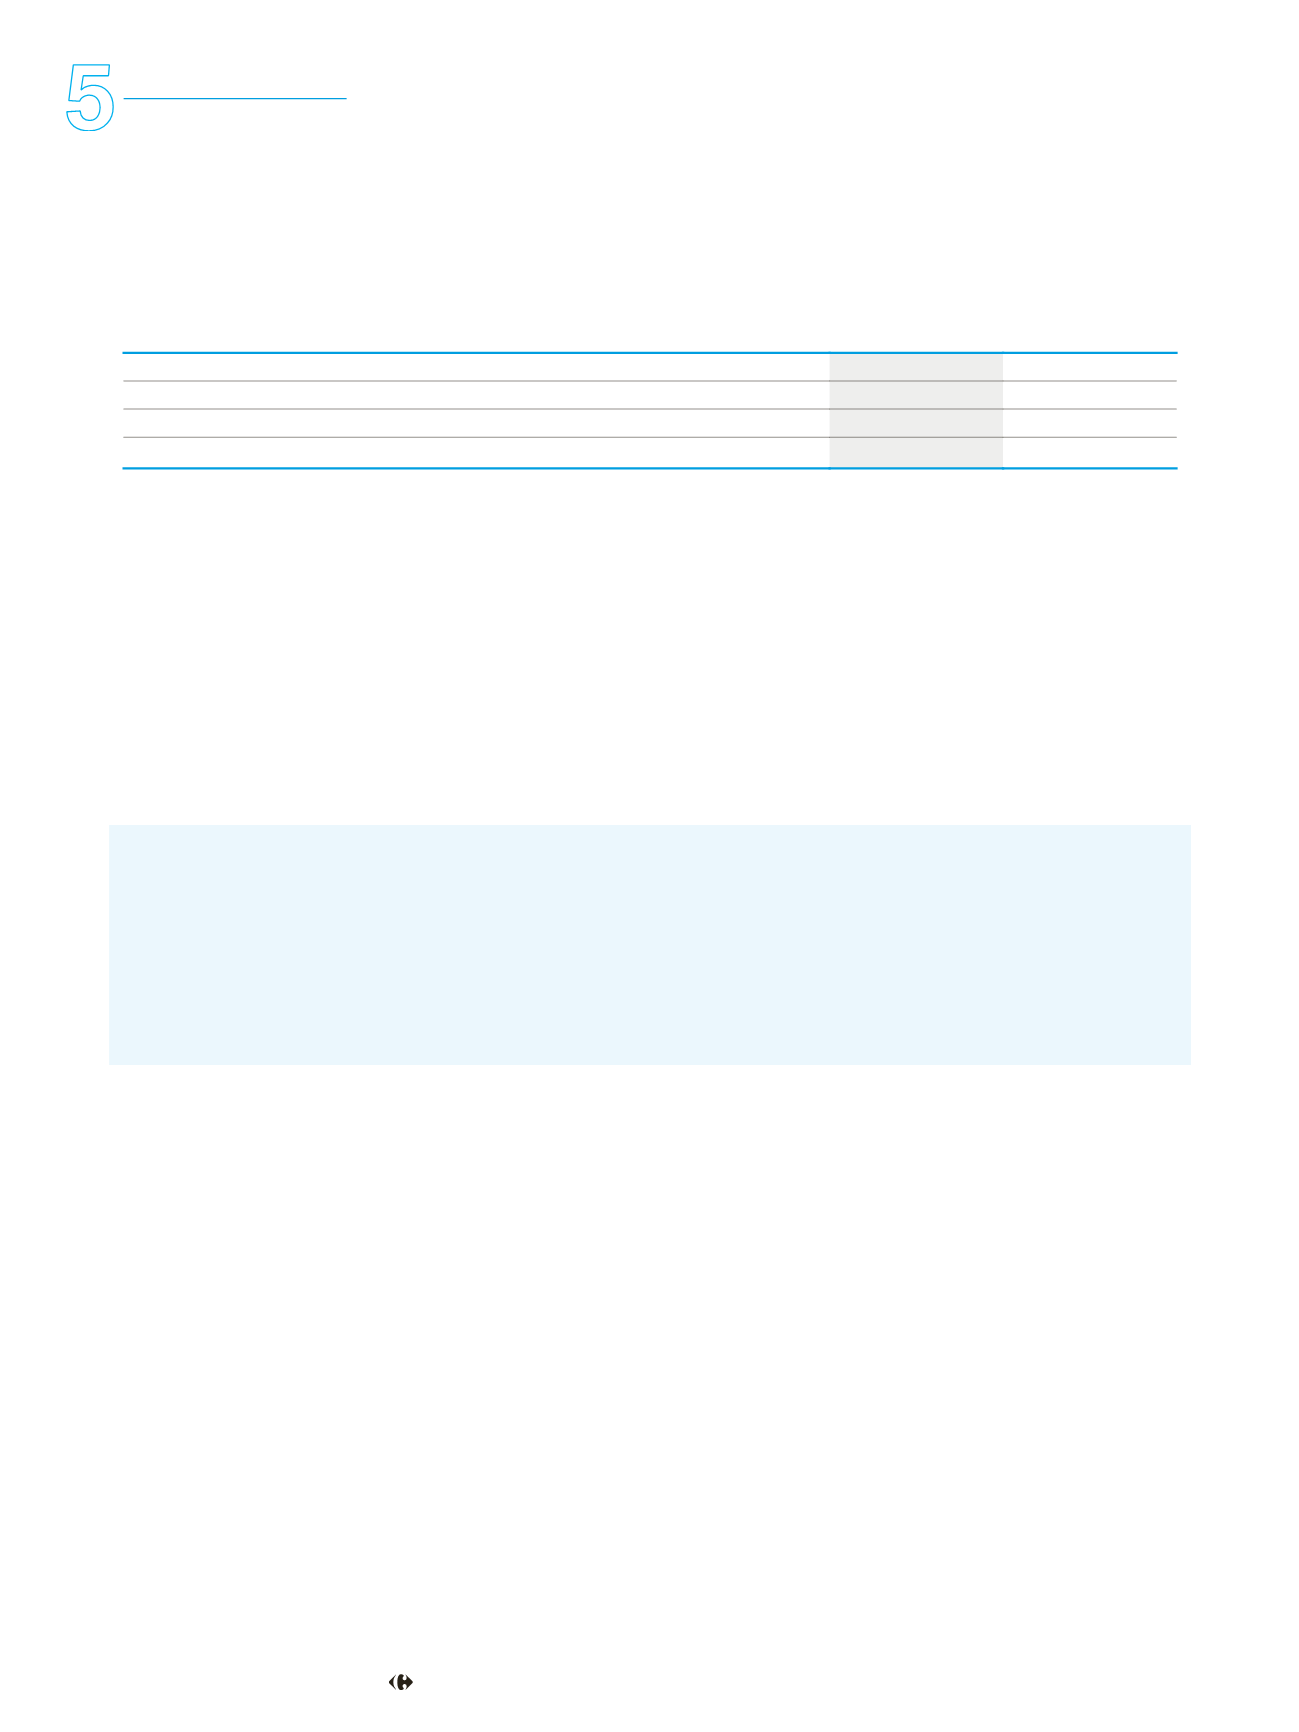
Les hypothèses utilisées pour l’évaluation des engagements relatifs aux indemnités de départ à la retraite sont présentées dans le tableau
ci-dessous
:
2015
2014
Age de départ à la retraite
60-67
ans
60-65
ans
Évolution des salaires
1,8 % à 2,7 % 2,1 % à 3,0 %
Taux d'inflation
1,9 %
1,9 %
Taux d'actualisation
1,9 % 1,5 % à 1,9 %
Le taux d’actualisation retenu pour la France, la Belgique et l’Italie Les résultats des tests de sensibilité montrent que
:
s’élève à 1,90 % (identique au taux retenu en 2014 pour la France et la
une hausse de 25
points de base du taux d’actualisation aurait eu
●
Belgique
; le taux retenu l’Italie s’élevait quant à lui à 1,50
% en
une incidence de l’ordre de -
38 millions d’euros sur le montant de
2014). Ces taux sont fondés sur un indice qui regroupe la performance
la valeur actuelle de l’engagement au titre des régimes en France, en
d’obligations
corporate
notées AA dont les maturités correspondent
Belgique et en Italie
;
aux flux attendus des régimes.
une hausse de 25
points de base du taux d’inflation aurait eu une
●
La duration moyenne des régimes en France, Belgique et Italie est
incidence de l’ordre de 6
millions d’euros sur le montant de la
respectivement de 10,3
ans, 10,2
ans et 10,6
ans en 2015 (contre
valeur actuelle de l’engagement au titre des régimes en France, en
11,5
ans, 10,4
ans et 11
ans respectivement en 2014).
Belgique et en Italie.
Paiements fondés sur des actions
10.2
Principes comptables
réglés en instruments de capitaux propres. La charge comptabilisée au
titre de chaque période correspond à la juste valeur de l’avantage
Le Groupe a mis en place deux modalités de rémunération au moyen
accordé, évalué selon la formule de «
Black & Scholes
» à la date
d’actions et de produits dérivés d’actions en faveur de ses dirigeants et
d’octroi pour les options d’achat d’actions et sur la base du cours de
de certains de ses salariés
: des plans d’options d’achat d’actions et
Bourse à la date d’octroi pour les actions gratuites. Les conditions
des plans d’actions gratuites.
d’acquisition autres que les conditions de marché ne sont pas prises
En application d’IFRS 2 –
Paiement fondé sur des actions,
les avantages
en considération lors de l’estimation de la juste valeur des actions et
accordés par ces plans sont comptabilisés en charges de personnel, en options d’achat d’actions à la date d’évaluation. La charge, ainsi
contrepartie d’une augmentation des capitaux propres, les plans étant
calculée, est ensuite étalée sur la période d’acquisition des droits.
La charge constatée dans le résultat de l’exercice 2015 au titre des paiements en actions est nulle
; elle s’élevait à 0,2 million d’euros en 2014,
comptabilisée en charges de personnel dans le résultat opérationnel courant, en contrepartie d’une augmentation des capitaux propres.
Les caractéristiques des plans d’options d’achat d’actions et des plans d’actions gratuites mis en place par le Groupe afin de rémunérer ses
dirigeants sont présentées ci-après.
196
DOCUMENT DE RÉFÉRENCE 2015