

 183 / 302

Comptes consolidés au 31 décembre 2015
Notes annexes
Immeubles de placement
6.4
Principes comptables
Les avantages consentis par le Groupe au titre d’un contrat de location
font partie intégrante du total net des revenus locatifs, sur toute la
Selon la norme IAS
40 –
Immeubles de placement
, les immeubles de
durée de location (cf. note 6.2).
placement sont des biens immobiliers (constructions ou terrains)
détenus pour en retirer des loyers ou/et pour valoriser le capital. Au La juste valeur des immeubles de placement est évaluée deux fois par an
:
regard des critères attachés à cette norme, ces actifs qui génèrent des
soit en appliquant aux loyers bruts annualisés générés par chaque
●
flux de trésorerie largement indépendants des autres actifs détenus
immeuble de placement, un multiple, fonction de la rentabilité
par le Groupe dans le cadre de l’exploitation des magasins
calculée sur chacune des galeries marchandes, et un taux de
correspondent au sein du Groupe aux galeries marchandes (ensemble
capitalisation, fonction du pays
;
de commerces et de services implantés derrière les lignes de caisses
soit en ayant recours à des expertises indépendantes utilisant deux
●
des magasins), en pleine propriété ou copropriété ou détenues dans le
méthodes
: la méthode des flux de trésorerie actualisés et la
cadre d'un contrat de location-financement, et dont la surface est au
méthode par le rendement. Les experts utilisent également par
moins égale à 2 500 mètres carrés.
recoupement les valeurs vénales au m² et les valeurs de marché
Les immeubles de placement sont comptabilisés à leur coût historique
utilisées sur les transactions comparables.
et amortis linéairement sur la même période que les immobilisations
Compte tenu du peu de données publiques disponibles notamment en
corporelles de même nature (cf. note 6.2).
terme de taux de capitalisation, de la complexité des évaluations
Les revenus locatifs provenant des immeubles de placement sont
d’actifs immobiliers et du fait que sont utilisés les états locatifs
comptabilisés en «
Autres revenus
», sur une base linéaire sur toute la propres au Groupe, ce dernier considère la classification en niveau 3 de
durée de location.
la hiérarchie de juste valeur comme la mieux adaptée.
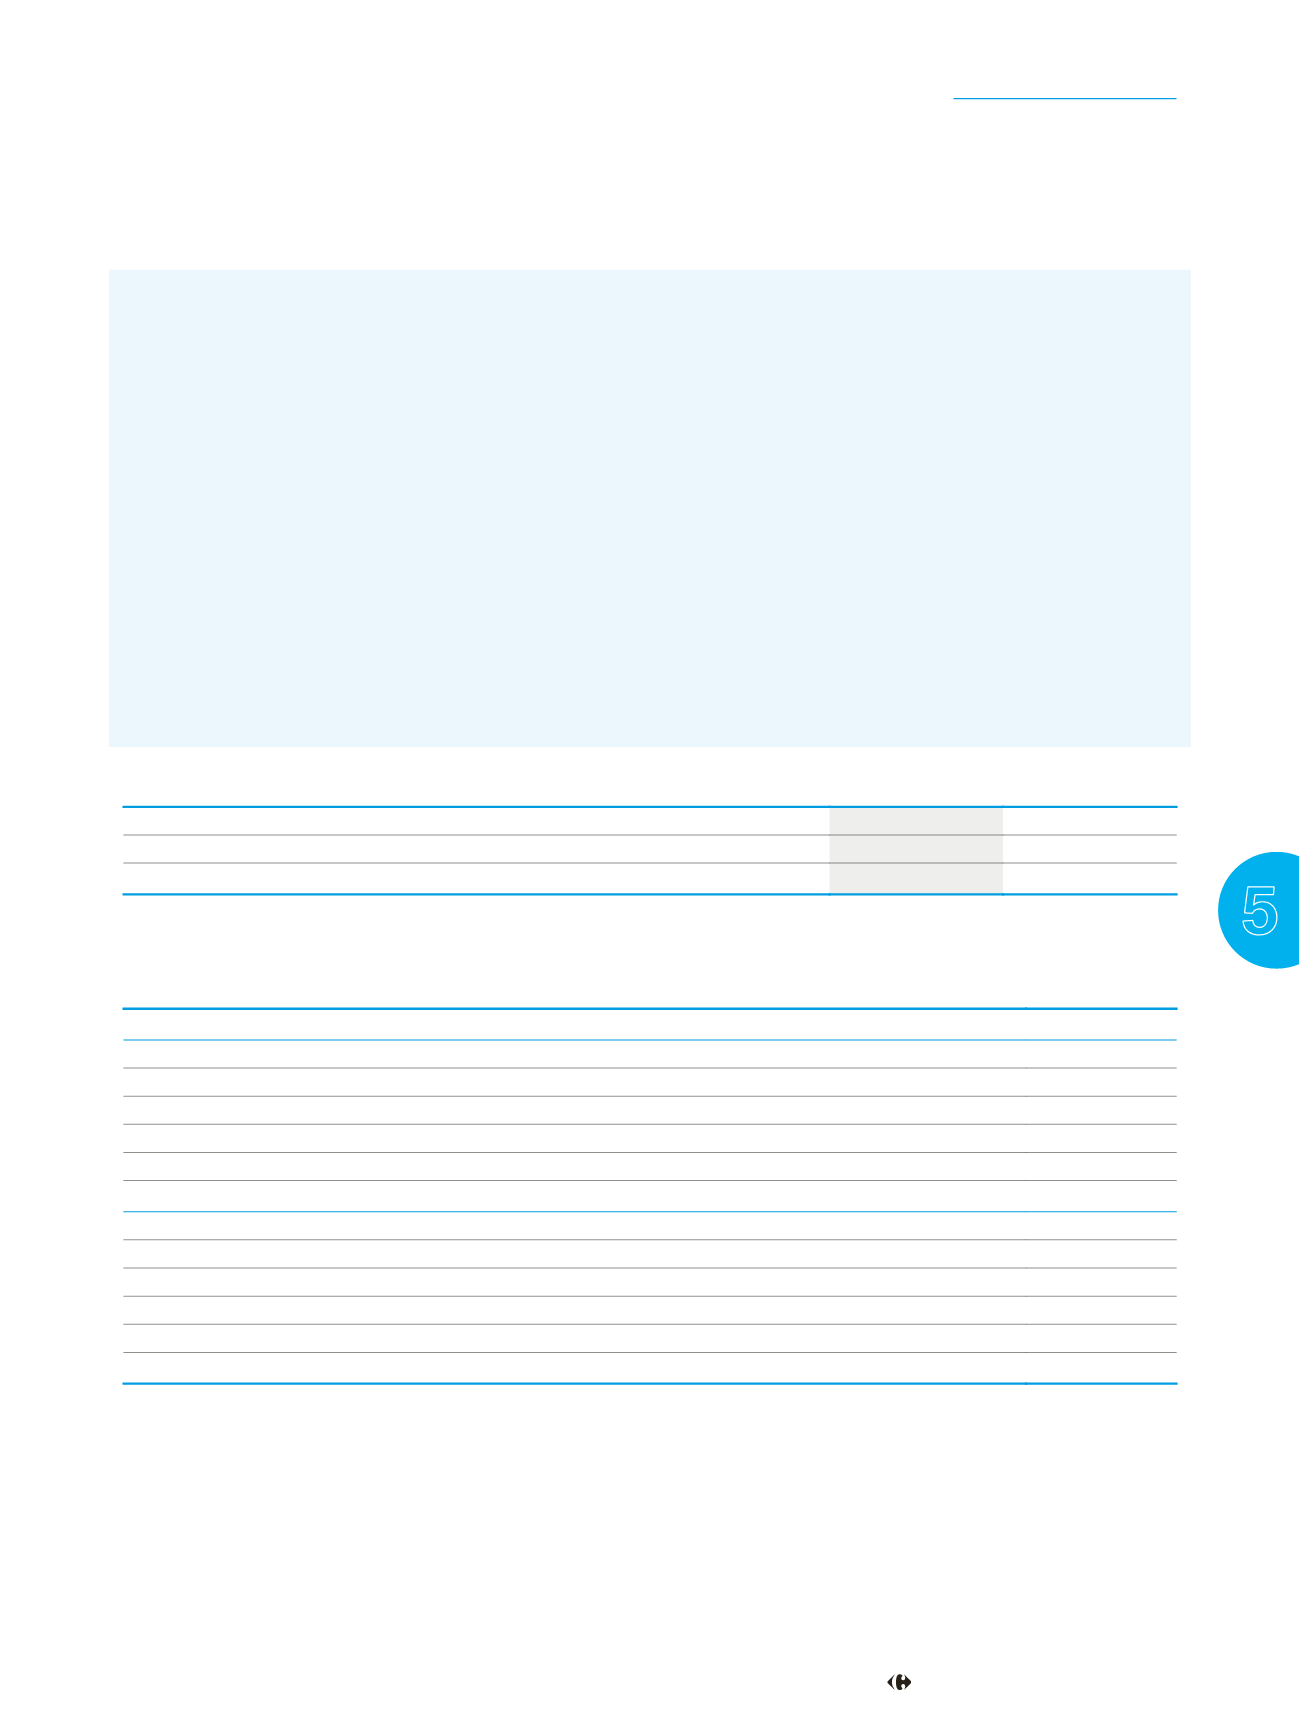
31/12/2015
31/12/2014
(en millions d'euros)
Immeubles de placement (valeur brute)
529
435
Amortissements et dépréciations
(146)
(139)
TOTAL IMMEUBLES DE PLACEMENT
383
296
VARIATION DES IMMEUBLES DE PLACEMENT
(en millions d'euros)
Au 31 décembre 2013
313
Dotations aux amortissements de la période
(13)
Écarts de conversion
1
Investissements de la période
74
Cessions de la période
(1)
(89)
Transferts et autres mouvements
9
Au 31 décembre 2014
296
Dotations aux amortissements de la période
(19)
Écarts de conversion
(14)
Investissements de la période
41
Cessions de la période
(14)
Transferts et autres mouvements
93
Au 31 décembre 2015
383
Les cessions de l’exercice 2014 concernent des immeubles de placement situés en Espagne.
(1)
Les produits locatifs générés par ces immeubles de placement et
La juste valeur des immeubles de placement au 31
décembre 2015 a
comptabilisés sur la ligne «
Autres revenus
» du compte de résultat
été estimée à 696
millions d’euros contre 753
millions d'euros au
s’élèvent à 64,9 millions d’euros en 2015 contre 59,6 millions d'euros
31 décembre 2014.
en 2014. Les charges opérationnelles directes s'élèvent à 10,4 millions
d’euros en 2015 contre 6,8 millions d’euros en 2014.
DOCUMENT DE RÉFÉRENCE 2015
183