

 172 / 302

Comptes consolidés au 31 décembre 2015
Notes annexes
Besoin en fonds de roulement
5.4
Variation du besoin en fonds de roulement
5.4.1
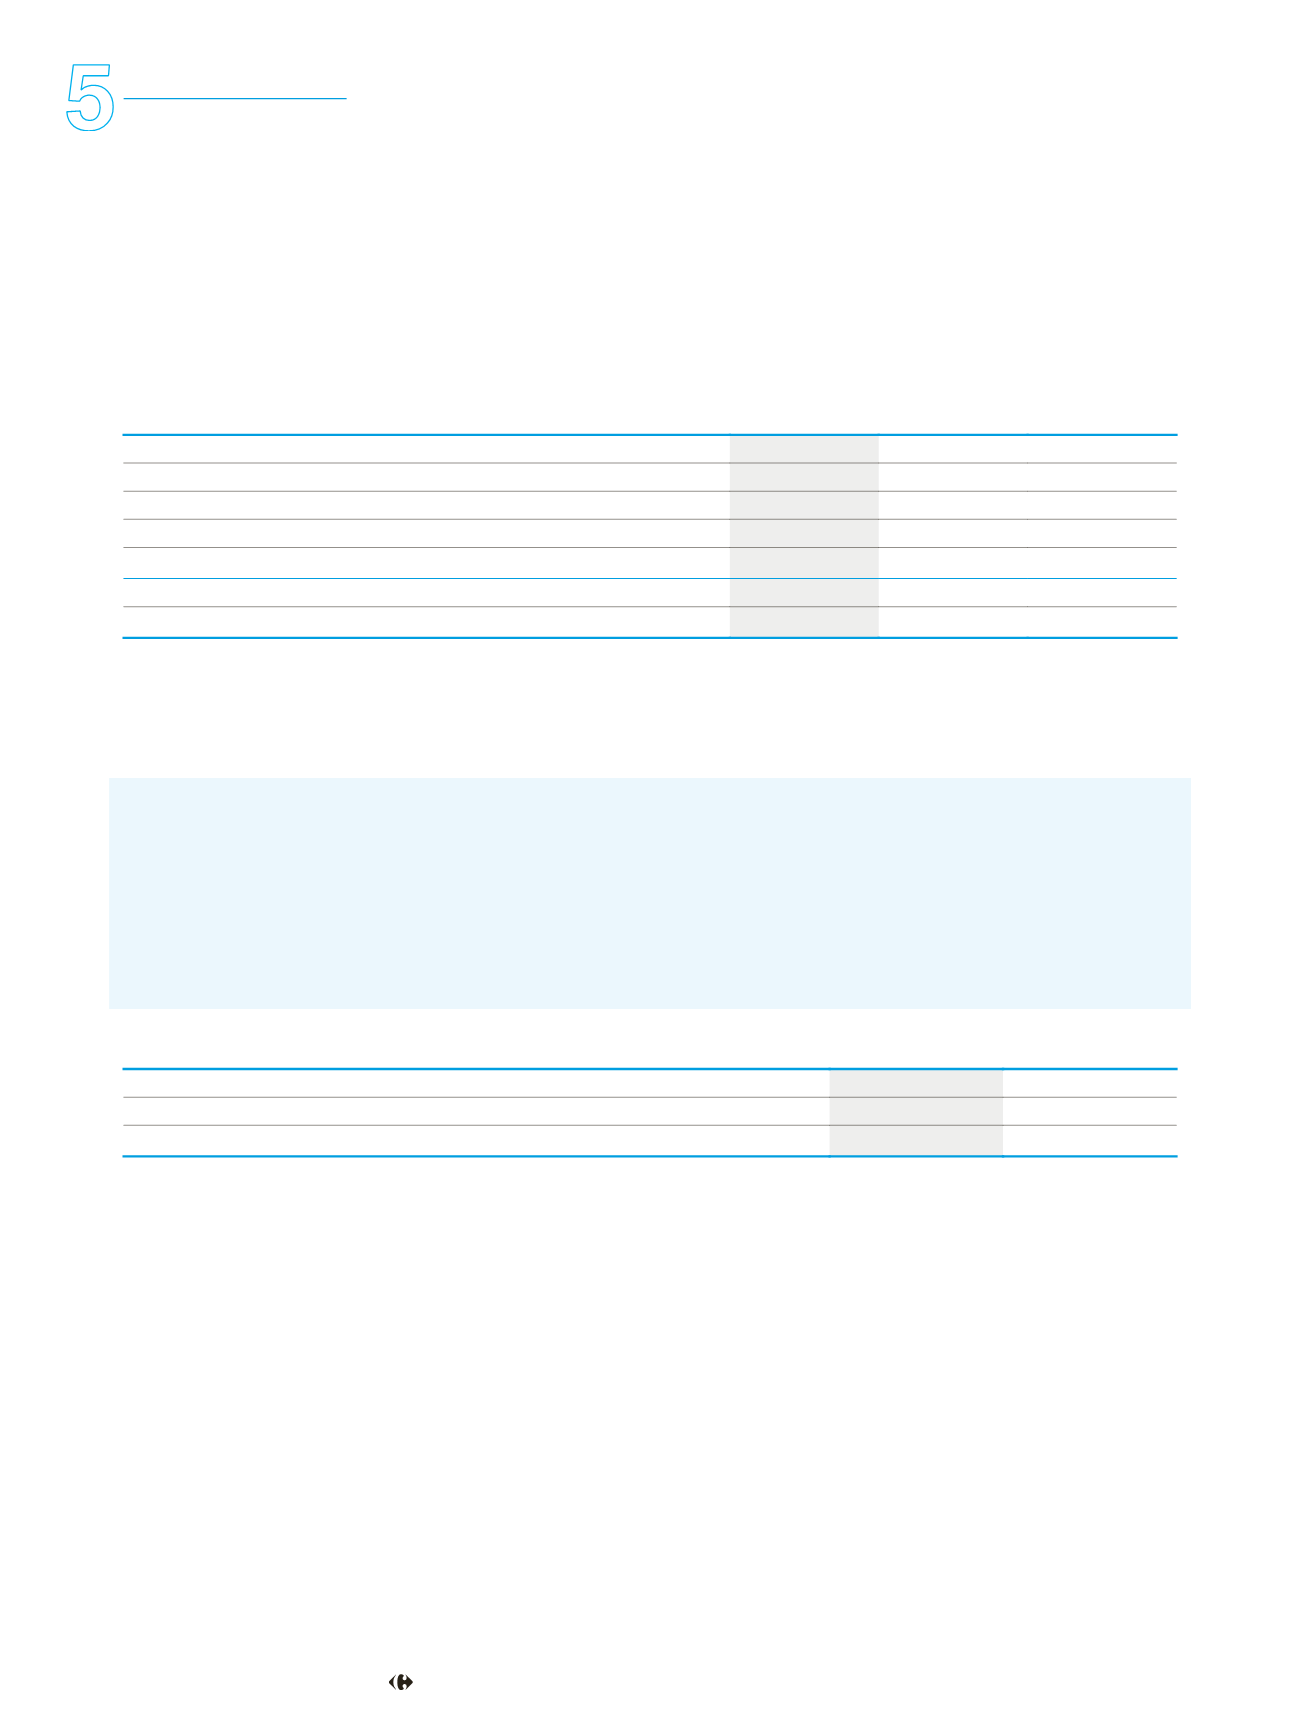
La variation du besoin en fonds de roulement comprise dans la variation de la trésorerie issue des opérations d'exploitation du tableau de flux de
trésorerie se décompose comme suit
:
31/12/2015
31/12/2014
Variation
(en millions d'euros)
Variation des stocks
(528)
(310)
(217)
Variation des créances commerciales
(69)
80
(149)
Variation des fournisseurs
875
246
629
Variation de dette fidélité et autres
(55)
(78)
23
Variation du BFR marchand («
Trésorerie marchandises
»)
224
(63)
287
Variation des autres créances et autres dettes
52
81
(29)
VARIATION DU BESOIN EN FONDS DE ROULEMENT
276
18
258
Ces éléments, comme tous les autres éléments du tableau des flux de trésorerie, sont convertis au taux moyen de la période.
Stocks
5.4.2
Principes comptables
Conformément à la norme IAS
2 –
Stocks
, les stocks de marchandises
constitutifs du coût d’achat des marchandises vendues (à l’exception
sont évalués au plus faible de leur coût de revient et de leur valeur
des pertes et gains de change) et prend également en compte la
nette de réalisation.
totalité des conditions obtenues à l'achat de la part des fournisseurs
(ristournes et coopérations commerciales).
Le coût de revient correspond au dernier prix d'achat majoré des frais
accessoires, méthode adaptée à la rotation rapide des stocks et qui ne La valeur nette de réalisation des stocks correspond au prix de vente
génère pas d’écart significatif avec la méthode FIFO («
premier entré,
estimé sur la base des perspectives d’écoulement, minoré des coûts
premier sorti
»). Cette valorisation incorpore l’ensemble des éléments
additionnels nécessaires à la vente.
31/12/2015
31/12/2014
(en millions d'euros)
Stocks en valeur brute
6 595
6 444
Dépréciation
(233)
(231)
TOTAL STOCKS
6 362
6 213
172
DOCUMENT DE RÉFÉRENCE 2015