

 171 / 288

171
DOCUMENT DE RÉFÉRENCE
/
L’ORÉAL 2013
COMPTES SOCIAUX
5
NOTES ANNEXES
1.2.
Frais de publicité
et relations publiques
Les dépenses engagées pour faire connaître et assurer la
promotiondesproduitsauprèsdes clientsoudes consommateurs
sont comptabilisées en charges de l’exercice au cours duquel
les prestations sont réalisées.
1.3.
Frais de recherche
et de développement
Les frais de recherche et développement sont comptabilisés en
charges de la période au cours de laquelle ils sont encourus.
1.4.
Impôts sur les bénéfices
La Société a opté pour le régime fiscal des groupes. Les filiales
françaises, comprises dans le périmètre de l’intégration fiscale,
comptabilisent dans leurs comptes une charge d’impôt sur la
base de leurs résultats fiscaux propres.
L’Oréal, en tant que tête d’intégration, comptabilise en produit
d’impôt d’intégration fiscale la différence entre la somme des
impôts des filiales et l’impôt dû au titre du résultat d’ensemble.
1.5.
Immobilisations incorporelles
Les immobilisations incorporelles sont inscrites au bilan à leur
coût d’acquisition.
Les marques acquises sont valorisées selon une approche
multicritère tenant comptede leur notoriétéet de leur contribution
future aux résultats.
L’application du règlement n° 2004- 06 sur les actifs a conduit
à identifier certaines marques comme étant amortissables en
fonction de leur durée prévisionnelle d’utilisation.
Lesmarques non amortissables font l’objet,aumoins une fois par
an,de tests de perte de valeur sur la base du modèle utilisé lors
de l’acquisition ; ce qui peut conduire à la constatation d’une
provision pour dépréciation.
Les frais de premier dépôt de marque sont comptabilisés en
charges depuis 2005.
Les brevets sont amortis sur une période de 2 à 10 ans.
Les fonds commerciaux ne sont pas amortis et font l’objet de
dépréciation dès lors que les
cash flows
futurs actualisés ne
permettent pas de supporter leur valeur comptable.
Les logiciels de valeur significative sont amortis linéairement sur la
duréede vieprobabled’utilisation,généralement comprise entre
5 et 7 ans,et donnent lieu à l’enregistrement d’un amortissement
dérogatoire sur 12 mois.
Les autres immobilisations incorporelles sont amorties
habituellement sur des durées n’excédant pas 20 ans.
1.6.
Immobilisations corporelles
Les immobilisations corporelles sont enregistrées à leur coût
d’achat,y compris frais d’acquisition.
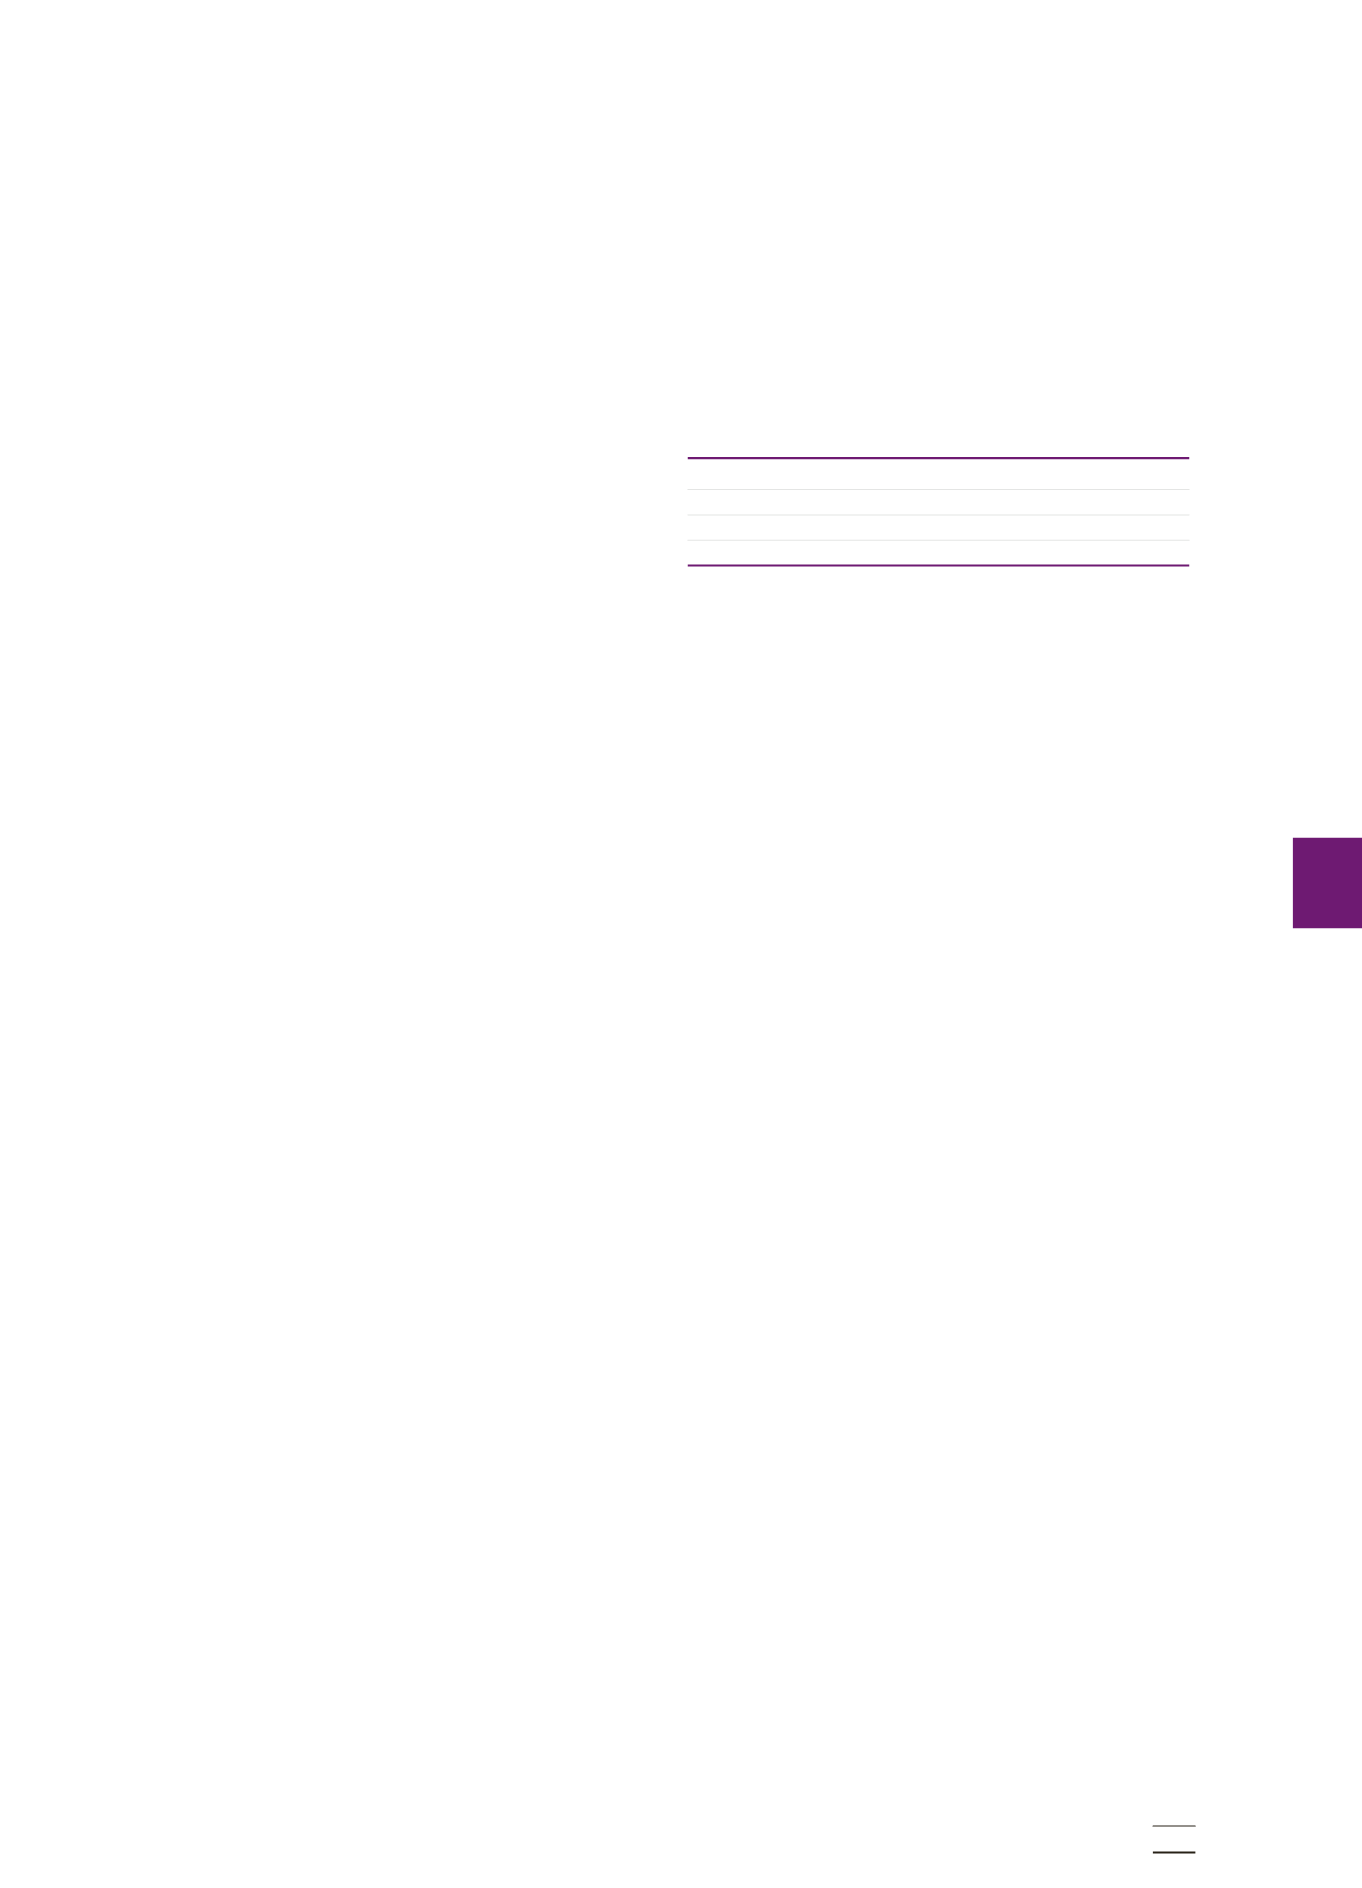
Les durées d’amortissement sont les suivantes :
Durée
Constructions
20 - 50 ans
Installations,Agencements
5 - 10 ans
Installations techniques, Matériel, Outillage
10 ans
Autres immobilisations corporelles
3 - 10 ans
L’amortissement pratiqué, qu’il soit linéaire ou dégressif, est
équivalent à un amortissement calculé sur la durée d’utilisation
réelle du bien. Par exception, pour les équipements industriels,
les amortissements sont calculés sur une base linéaire de
10 ans, l’excédent étant considéré comme un amortissement
dérogatoire.
1.7.
Immobilisations financières
1.7.1.
TITRES DE PARTICIPATION ET AVANCES
CONSOLIDABLES
Ils sont comptabilisés au bilan à leur coût d’acquisition hors
frais d’acquisition.
Leur valeur est examinée annuellement, par référence à leur
valeur d’utilité qui tient compte notamment de la rentabilité
actuelle et prévisionnelle de la filiale concernée et de la quote-
part de capitaux propres détenue. Une dépréciation est, le cas
échéant, constatée par voie de provision, si la valeur d’utilité
devient inférieure au coût d’acquisition.
1.7.2.
AUTRES IMMOBILISATIONS FINANCIÈRES
Les prêts et créances sont évalués à leur valeur nominale. Les
prêts et créances libellés en devises sont convertis au cours de
change en vigueur à la clôture.Ces éléments sont,si nécessaire,
dépréciés par voie de provision pour les ramener à leur valeur
d’utilité à la date de clôture de l’exercice.
Les actions propres acquises dans le cadre des programmes de
rachat sont comptabilisées en autres titres immobilisés.
En fin d’exercice, les autres titres immobilisés sont comparés à
leur valeur probable de négociation et dépréciés,si nécessaire.
1.8.
Stocks
Les stocks sont évalués au coût moyen pondéré.
Les stocks obsolètes et à rotation lente font l’objet d’une
dépréciation, en fonction de leur valeur nette de réalisation
probable évaluée sur la base de données historiques et
prévisionnelles.