


 168 / 216

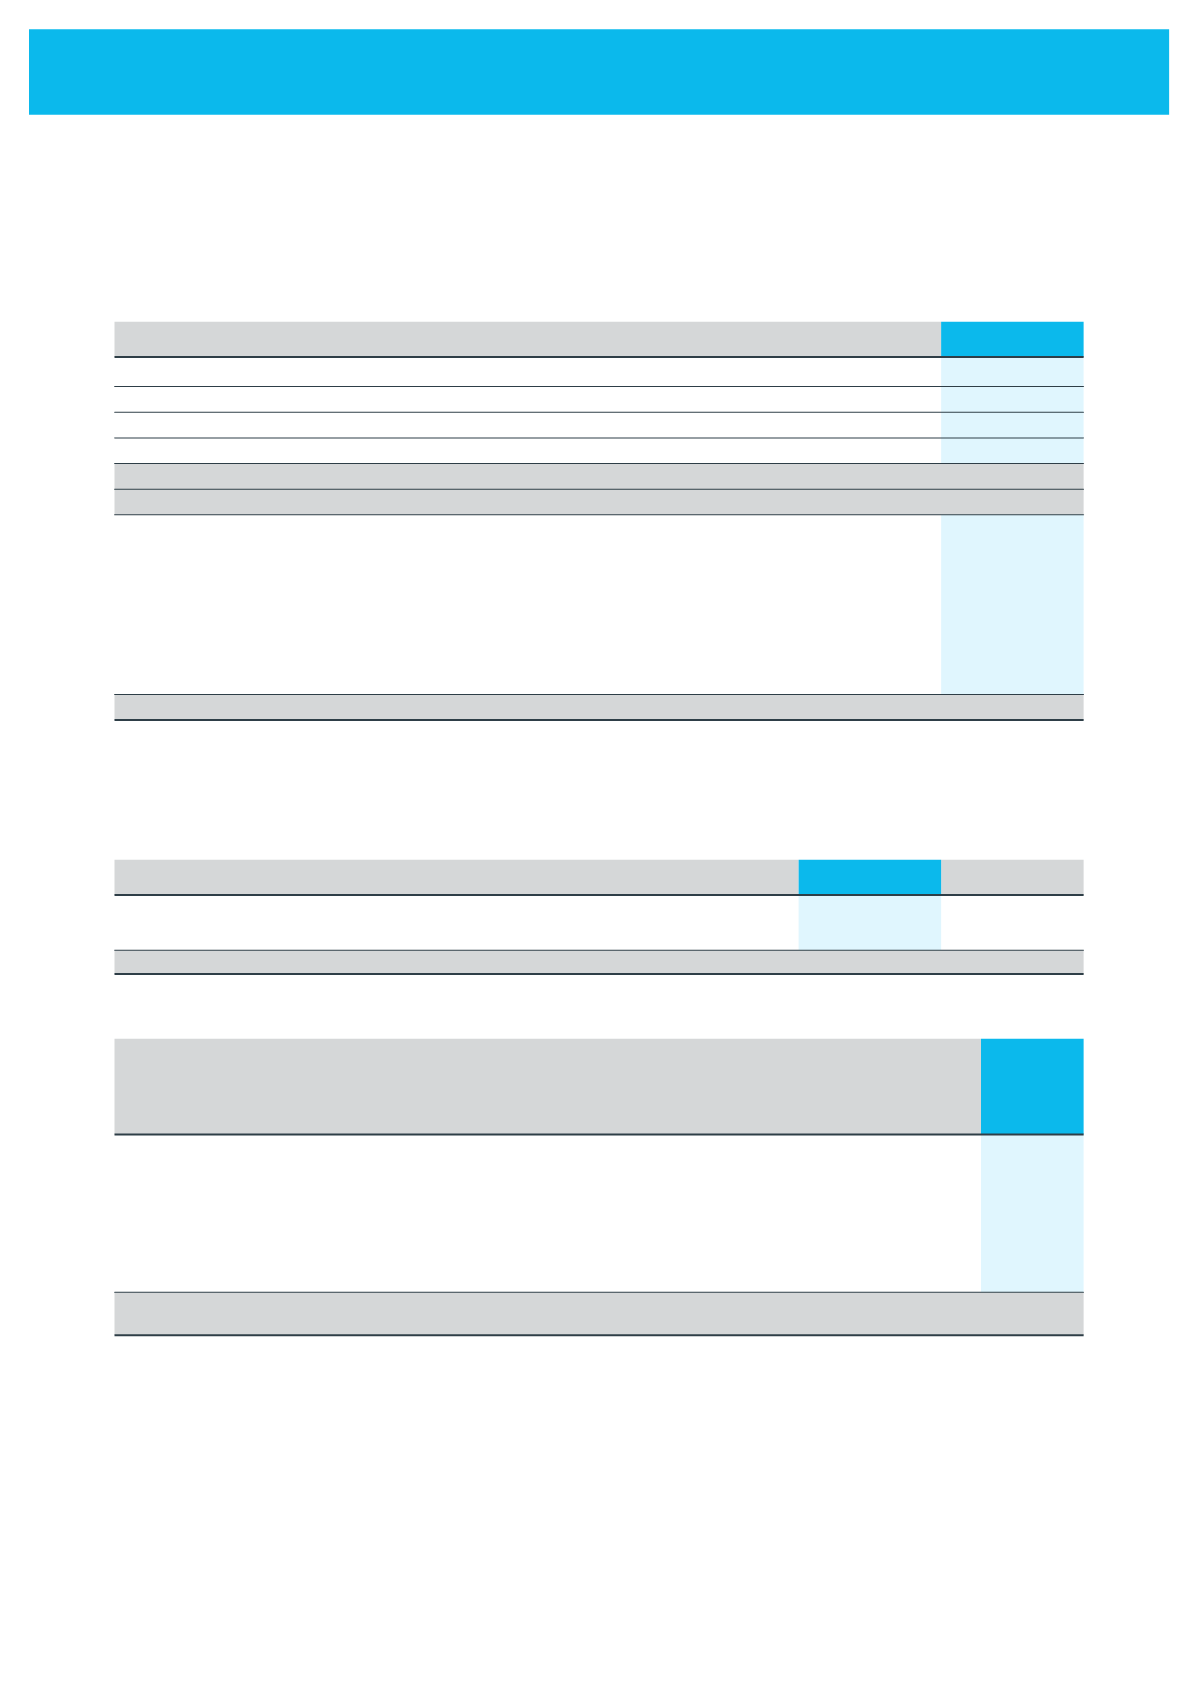
168
MERSEN | DOCUMENT DE RÉFÉRENCE 2014
COMPTES CONSOLIDÉS
6
Annexe
Explication de la charge d’impôt
En millions d’euros
31 déc. 2014
Résultat net
2,8
Résultat des activités cédées/arrêtées
0,1
Résultat net des activités poursuivies
2,7
Charges (produits) d’impôts des activités poursuivies
(9,1)
TOTAL CHARGES (PRODUITS) D’IMPÔTS
(9,1)
RÉSULTAT TAXABLE
11,8
Taux d’impôt courant en France
36,1 %
(Charge) produit d’impôt théorique (résultat taxable x taux d’impôt courant en France)
(4,3)
Différence taux d’impôt France/ juridictions étrangères
(1,6)
Opérations imposées à taux réduit
Différences permanentes
0,4
Effet de la limitation des impôts différés actifs
(4,5)
Autres
0,9
(CHARGE) PRODUIT D’IMPÔT COMPTABILISÉ
(9,1)
Les différences permanentes tiennent essentiellement compte des charges exceptionnelles non déductibles.
L’effet de la limitation des impôts différés actifs (4,5 millions d’euros) inclut des dépréciations d’impôts différés actifs sur déficits notamment
en France et en Chine.
Les montants d’actifs et de passifs d’impôts différés présentés au bilan sont les suivants :
En millions d’euros
31 déc. 2014
31 déc. 2013
Actifs d’impôt différé
36,4
28,1
Passifs d’impôt différé
(19,3)
(22,1)
Position nette
17,1
6,0
L’évolution des impôts différés à fin décembre 2014 est détaillée ci-dessous :
En millions d’euros*
déc-13
Résultat
Autres
éléments
du résultat
global
Autres
Ecart de
conversion
déc. 14
Provisions pour avantages du personnel
19,3
1,1
6,0
(1,0)
0,5
25,9
Amortissement des immobilisations
(27,0)
(1,9)
0,0
(7,4)
(2,0)
(38,3)
Provisions réglementées
(2,4)
0,4
0,0
0,1
0,0
(1,9)
Incidence des deficits
23,1
2,1
0,0
0,5
0,2
25,9
Pertes de valeur
(0,2)
0,0
0,0
(0,2)
0,0
(0,4)
Autres
(6,8)
5,4
0,6
7,3
(0,6)
5,9
IMPÔTS DIFFÉRÉS AU BILAN –
POSITION NETTE
6,0
7,1
6,6
(0,7)
(1,9)
17,1
* (- passif /+ actif).
Les impôts différés actifs ont été reconnus compte tenu de leur
recouvrabilité ; les principaux pays concernés sont la France,
l’Allemagne et la Chine.
Compte-tenu des perspectives à court-terme et pour tenir compte
de délais de récupération raisonnables, en cohérence avec les
règles fiscales locales et /ou les pratiques de marché, certains
déficits n’ont pas fait l’objet d’une activation d’impôts différés. Ces
déficits sont principalement situés en France pour 43 millions
d’euros, en Chine pour 19 millions d’euros et au Brésil pour
7 millions d’euros.