

 140 / 302

Rapport de gestion au 31 décembre 2015
Situation financière et trésorerie du Groupe
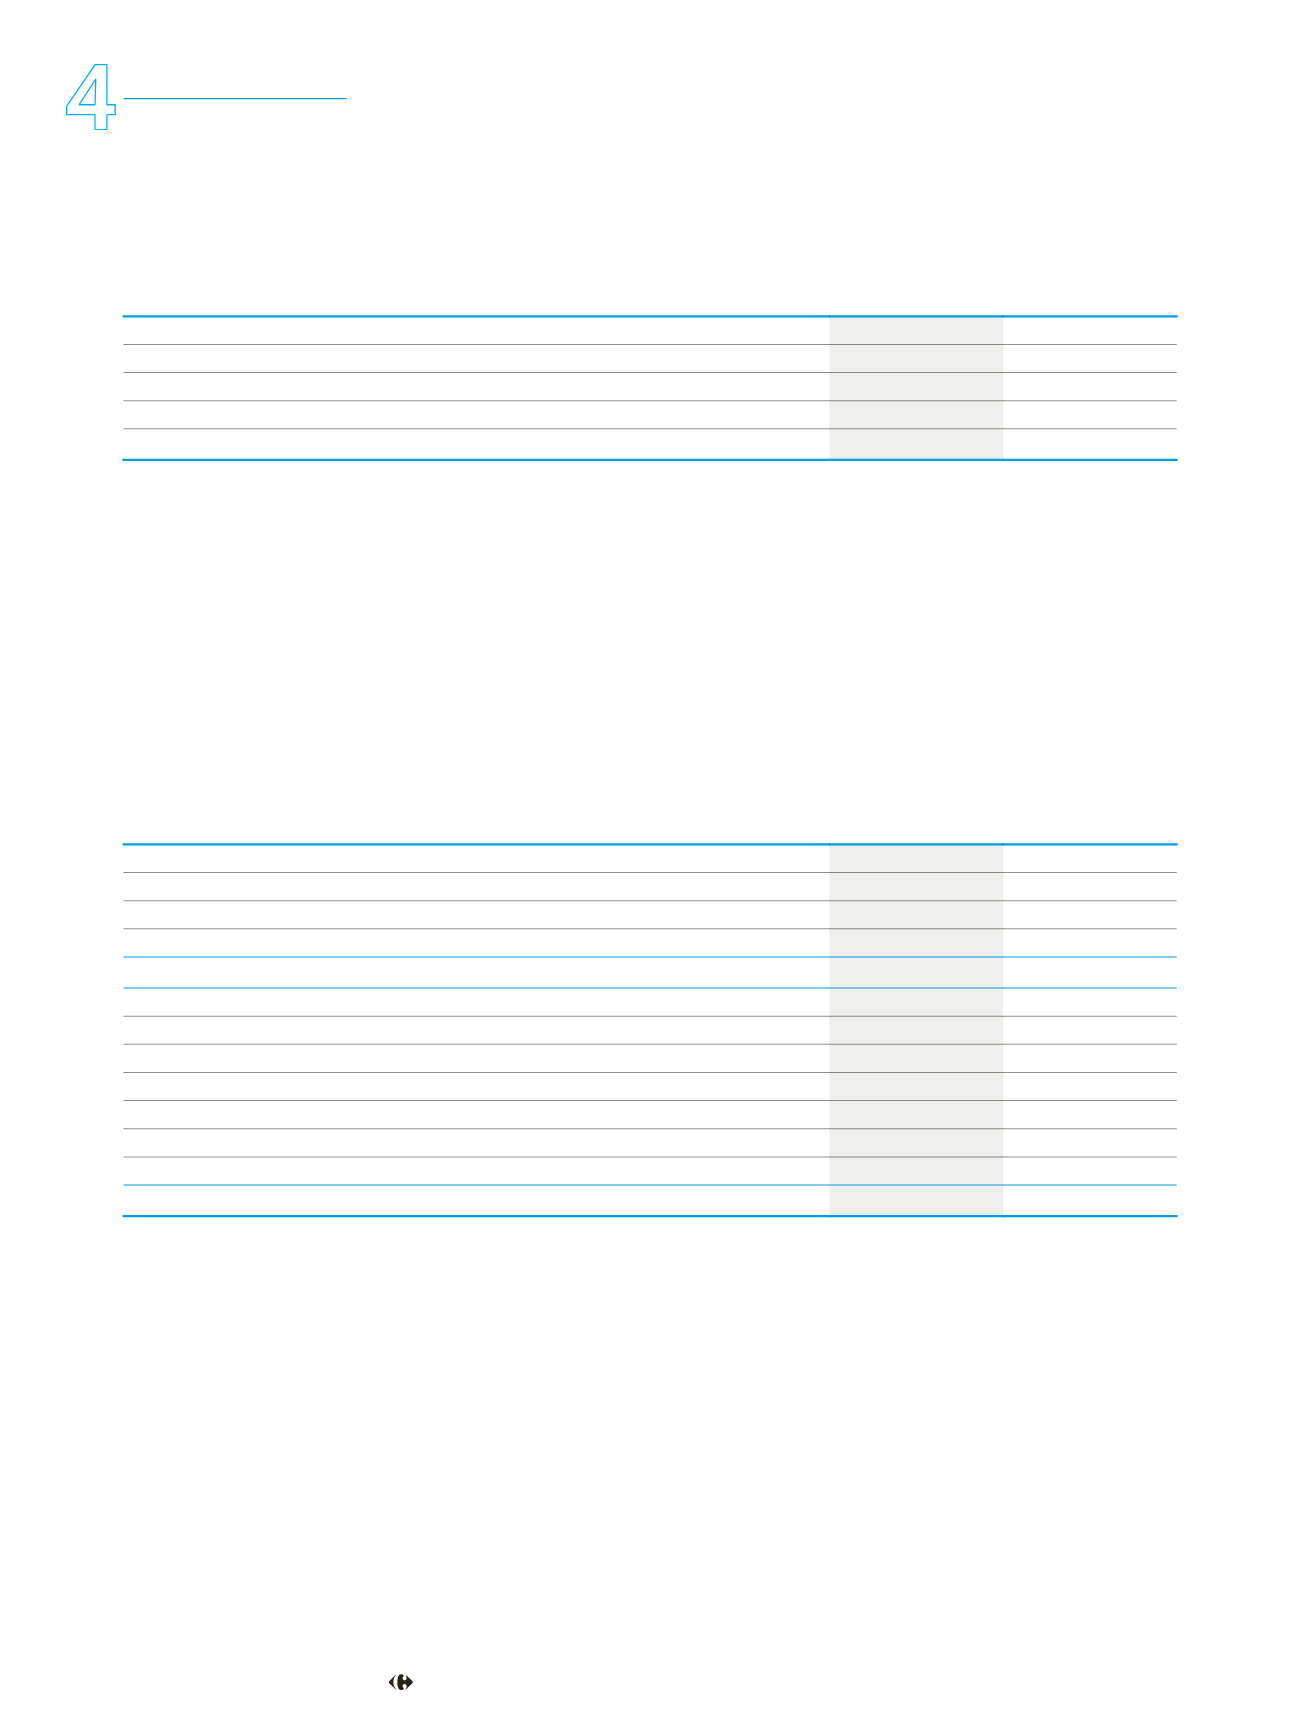
Les dettes financières du Groupe (hors dérivés) ont des échéances réparties dans le temps (jusqu’en 2025 pour la tranche obligataire à échéance la
plus longue) et présentent ainsi un profil de remboursement équilibré sur les années à venir
:
2015
2014
(en millions d'euros)
À moins d'un an
921
1 696
Entre 1 et 2
ans
1 306
954
Entre 2 et 5
ans
2 447
2 662
Au-delà de 5
ans
2 905
3 198
TOTAL
7 580
8 511
Au 31
décembre 2015, le Groupe disposait par ailleurs de 3,9 milliards d’euros de crédits syndiqués non tirés et mobilisables sans condition, à
échéance 2019 et 2020, ce qui conforte sa position de liquidité.
La trésorerie disponible pour le Groupe s’établit à 2
724
millions d’euros au 31
décembre 2015, à comparer à 3
113
millions d’euros au
31 décembre 2014, soit une diminution de 389 millions d’euros.
Tableau de flux de trésorerie de l’exercice et
4.2.3
trésorerie du Groupe à fin 2015
L'endettement net diminue de 408 millions d’euros en 2015, à comparer à une augmentation de 837 millions d’euros en 2014. Cette variation
s’analyse comme suit à partir du tableau de flux de trésorerie simplifié du Groupe pour la période
:
2015
2014
(en millions d'euros)
Autofinancement
2 733
2 504
Variation du besoin en fonds de roulement
81
19
Investissements
(2 138)
(2 305)
Autres
10
88
Cash-flow libre
687
306
Investissements financiers
(85)
(1 336)
Cessions
109
236
Acquisitions et cessions sans changement de contrôle
208
311
Dividendes/augmentation de capital
(474)
(214)
Coût de l'endettement financier net
(347)
(399)
Effet périmètre et impact des activités abandonnées
(3)
(64)
Autres
315
322
Diminution/(Augmentation) de l'endettement net
408
(837)
Le cash-flow libre s’élève à 687 millions d’euros en 2015 (à comparer
Fin 2014, l'encaissement de 236 millions d'euros était lié aux cessions
à 306
millions d’euros en 2014) après prise en compte de d’actifs à Carmila également en France et en Espagne.
l'augmentation de l'autofinancement (+
229
millions d'euros), du Les acquisitions et cessions sans changement de contrôle représentent
besoin en fonds de roulement (+
62
millions d'euros) et de la un encaissement net de 208
millions d'euros, composé
diminution
du
décaissement
net
lié
aux
investissements
essentiellement de l’encaissement de la créance restante sur les 10 %
(+ 167 millions d’euros) entre 2014 et 2015.
du capital de nos activités brésiliennes cédés en 2014 à Peninsula
Les investissements financiers représentent un décaissement net de ainsi que par l’exercice au 1
er
semestre 2015 d’une option d’achat de
- 85 millions d'euros à fin 2015, à comparer à un décaissement net de 2 % complémentaires.
-
1
336
millions d’euros en 2014. Le montant à fin 2014 L’effet périmètre et l’impact des activités abandonnées représentent
correspondait principalement à l'acquisition d'Erteco (Dia) et aux un décaissement net de -
3
millions d’euros à comparer à un
investissements réalisés par Carrefour dans l‘entreprise associée décaissement net de - 64 millions d’euros en 2014.
Carmila.
Les autres encaissements correspondent principalement à la cession
Les cessions de la période représentent un encaissement de d’une partie de notre autocontrôle en mars
2015, qui a généré une
109 millions d'euros en 2015 et correspondent principalement à des
rentrée de trésorerie nette de 392 millions d’euros.
cessions d'actifs à Carmila en France et en Italie.
140
DOCUMENT DE RÉFÉRENCE 2015