


 69 / 380

APERÇU DES ACTIVITÉS
06
6.4 Les activités
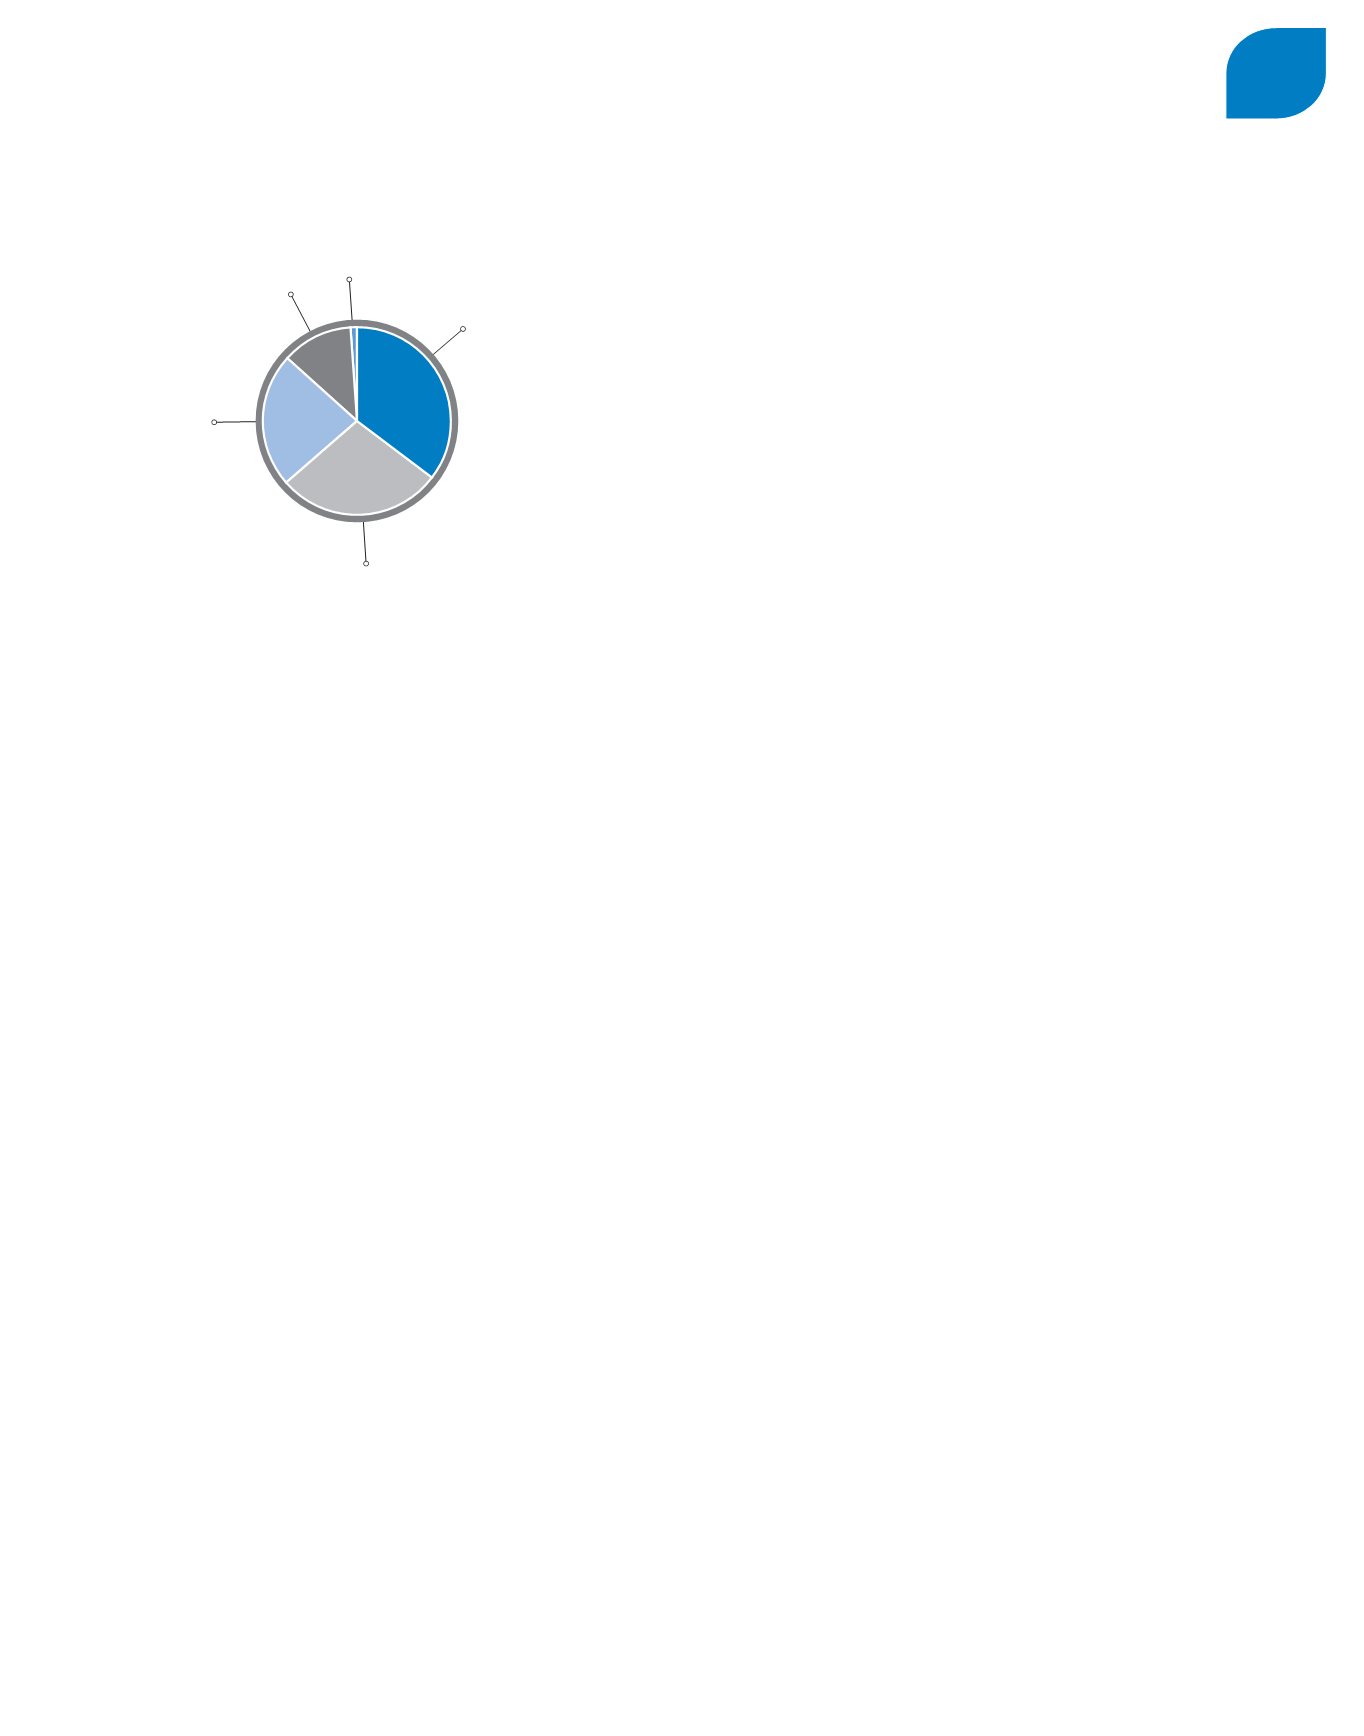
35 %
France
28 %
Europe (hors France)
23 %
Amériques
1 %
Afrique et Moyen-Orient
12 %
Asie-Pacifique
Source :AREVA.
PRÉSENTATION GÉNÉRALE
Le BG Amont regroupe l’ensemble des activités nécessaires à la transformation du
minerai d’uranium concentré en assemblages de combustible nucléaire, destinés
à la production électrique. En 2014, il représente 27 % du chiffre d’affaires du
groupe et dispose d’un carnet de commandes équivalent à environ neuf années
de chiffre d’affaires.
Présent sur toute la chaîne du combustible nucléaire, AREVA se positionne comme
un acteur de référence sur l’amont du cycle nucléaire.
Les activités du BG sont liées aux trois étapes majeures de la fabrication du
combustible, à savoir :
p
la conversion chimique du minerai (U
3
O
8
) en hexafluorure d’uranium (UF
6
) ;
p
l’enrichissement de l’hexafluorure d’uranium naturel en uranium 235 ;
p
la conception et la fabrication du combustible nucléaire.
Le modèle économique du BG se caractérise par des investissements significatifs
dans des outils industriels de très haute technologie, permis par l’engagement des
clients au travers de contrats pluriannuels.
Les clients du BG sont principalement les exploitants de centrales électronucléaires.
Sur l’ensemble de ces activités, les clients demeurent propriétaires des matières
nucléaires, et achètent à AREVA les services de transformation industrielle de
l’uranium (service de conversion, service d’enrichissement, service de fabrication
de combustible).
FAITS MARQUANTS
Une activité commerciale soutenue
Plus de 4,5 milliards d’euros d’entrées de commandes sur l’année consolident un
carnet de commandes qui atteint 19 milliards d’euros à fin d’année et conforte une
très bonne visibilité aux activités du BG Amont.
L’activité commerciale de la fabrication de combustible a été plus particulièrement
intense avec la signature de contrats pluriannuels pour un montant de plus de
3,6milliards d’euros. Le contrat majeur signé avec EDF porte sur la livraison d’études
et de fabrication de combustibles sur la période 2015-2021 sécurisant ainsi une part
significative des besoins du parc français. D’autres contrats de fabrication ont été
conclus avec les électriciens Vattenfall (Suède), TVO (Finlande), RWE (Allemagne),
Electrabel (Belgique), Duke, XCEL, TVA, FP&L et Entergy (États-Unis).
Dans les activités conversion et enrichissement, plusieurs contrats ont été signés
en Europe, en Asie et aux États-Unis.
STRATÉGIE ET PERSPECTIVES
Contexte
Les marchés de la conversion et de l’enrichissement sont organisés autour d’un
faible nombre d’acteurs internationaux (essentiellement Amérique du Nord, Europe
et Russie). Les besoinsmondiaux des réacteurs en uraniumnécessitent de disposer
de près de 62 000 tonnes par an d’UF
6
, ce qui requiert plus de 49millions d’Unités
de Travail de Séparation (UTS – voir
Lexique
), nécessaires à l’enrichissement de
l’uranium.
Dans le domaine du combustible, le BG Amont sert principalement le marché
des réacteurs à eau légère de conception occidentale, soit un marché d’environ
300 réacteurs qui nécessite la fourniture de l’ordre de 6 000 tonnes de combustible
par an.
Perspectives
Les marchés de la conversion et de l’enrichissement, actuellement sur-capacitaires,
sont attendus en croissance à terme. AREVA dispose d’outils industriels renouvelés
pour anticiper l’accroissement de la demande :
p
AREVA a lancé dès 2007 le renouvellement de son outil de conversion avec le
projet Comurhex II.
p
Concernant l’activité Enrichissement, l’usine d’enrichissement par diffusion
gazeuse du groupe a été arrêtée définitivement en 2012, et la nouvelle installation,
Georges Besse II, qui a produit ses premières UTS en 2011, a pris le relais. À fin
2014, la capacité de production atteinte est de 6,4 millions d’UTS.
Le marché mondial du combustible est attendu stable ; les perspectives de
croissance dépendront du nombre de connexions de nouvelles centrales au réseau.
Stratégie
Les priorités stratégiques de l’activité Amont sont :
Restaurer la rentabilité de la conversion en assurant avec succès la transition
entre l’usine de Comurhex I et de Comurhex II, en s’appuyant sur les clients
nationaux existants et sur la croissance du marché chinois
Assurer la pleine utilisation de l’usine de Comurhex II (capacité nominale de
15 000 t/an) est l’objectif principal de l’activité et s’appuiera sur le développement
des parts demarché d’AREVA notamment en France et en Chine. La croissance du
marché chinois sera exploitée grâce à la structuration d’un partenariat long terme
avec la Chine permettant également de valoriser l’expérience et les installations
de Comurhex II.
Consolider la rentabilité des investissements faits dans l’enrichissement
grâce à une action sur les coûts et le portefeuille commercial
AREVA vise à sécuriser à court terme le carnet commercial de l’usine Georges
Besse II, afin d’assurer le chargement de l’usine à hauteur de sa capacité de
7,5 M UTS /an. L’optimisation de la compétitivité de l’outil industriel sera l’une
des priorités opérationnelles de l’activité. L’adaptation de la stratégie commerciale,
notamment par le recentrage du portefeuille clients, sera également un des leviers
d’action sur la rentabilité.
Consolider sa place de leader dans la fabrication d’assemblages-combustible
AREVA souhaite demeurer le fournisseur de référence d’EDF.
Le développement de sa présence en Asie sera également un levier clé de
leadership : l’activité Amont a l’ambition d’accélérer le développement des
co-entreprises déjà établies en Chine (par exemple CAST) et d’étendre son
implantation aux autres domaines de la fabrication et de la conception.
En dehors de Chine, le maintien des parts de marché d’AREVA sur ses marchés
historiques s’appuiera sur le développement de ses atouts technologiques (par
exemple, à travers les produits GAIA et ATRIUM™11).
DOCUMENT DE RÉFÉRENCE
AREVA 2014
67